跳到正文
FA550 数据可视化 · 史蒂文斯理工学院 · 2025 年秋

Steam 游戏生态

我一开始比较的是 Steam 上的游戏类型、价格、VR 和语言支持。后来我更感兴趣的是独立创作者的增长,以及谁能玩到、看懂他们的游戏。

现在越来越多人可以在大工作室之外做游戏。我想看看,这些游戏是否也在变得让说不同语言的人都能玩。

作者
陈桢涵
数据
Kaggle 上的 Steam 商店和玩家数据集
工具
Python · pandas · Tableau
展示
原始 Tableau 导出图,配上我展示时的讲稿

下面是我展示时用的原始 Tableau 图表(图上文字为英文)。点击图表看大图。这些是静态导出图。

01

独立创作者

“独立”说的是游戏怎么做出来的,而不是一种游戏类型。

一款游戏可以既是独立游戏,又是动作、冒险或模拟游戏。所以比较时我把“独立”标签和类型分开。这些图统计的是游戏数量,不是玩家数或销量。
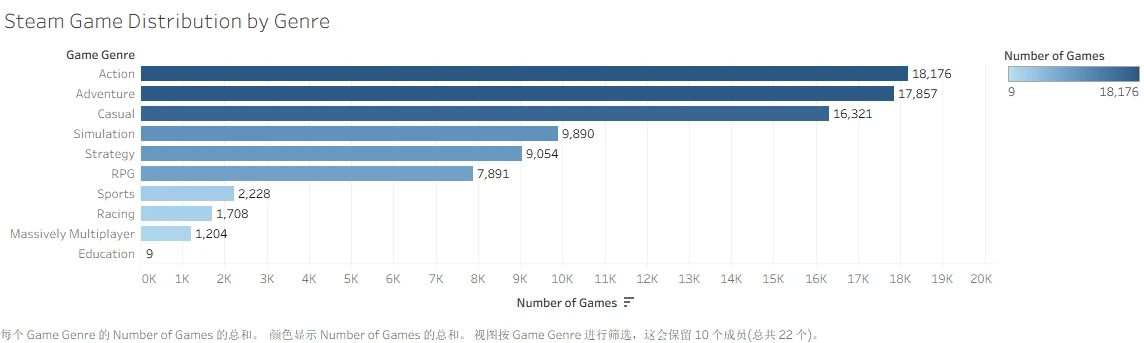
去掉独立标签和软件类之后,各类型的游戏数量
去掉独立标签和软件类之后的各类型数量。
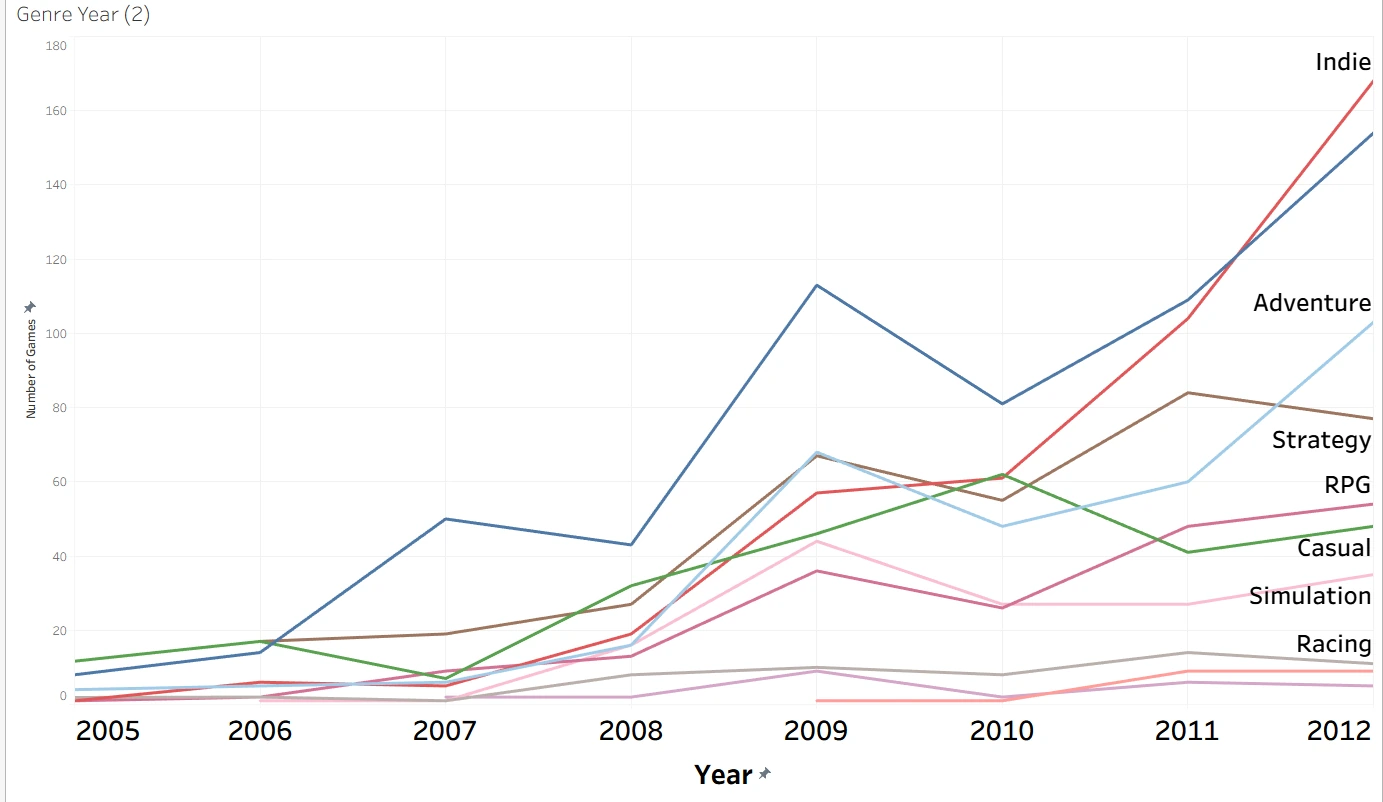
原始 Tableau 图:2005 到 2012 年独立游戏发行量的增长
独立游戏发行量早期的增长,原展示中 2005–2012 年的视图。

独立游戏的兴起让我想到出版、摄影和视频曾经经历的变化:过去需要大机构才能完成的作品,越来越多可以由一个人或一个小团队做出来。我把它看作“谁能通过游戏表达自己”的变化,而不只是又一个类别流行起来。

发行量描述的是游戏的供给,不是它们的受众或销量。
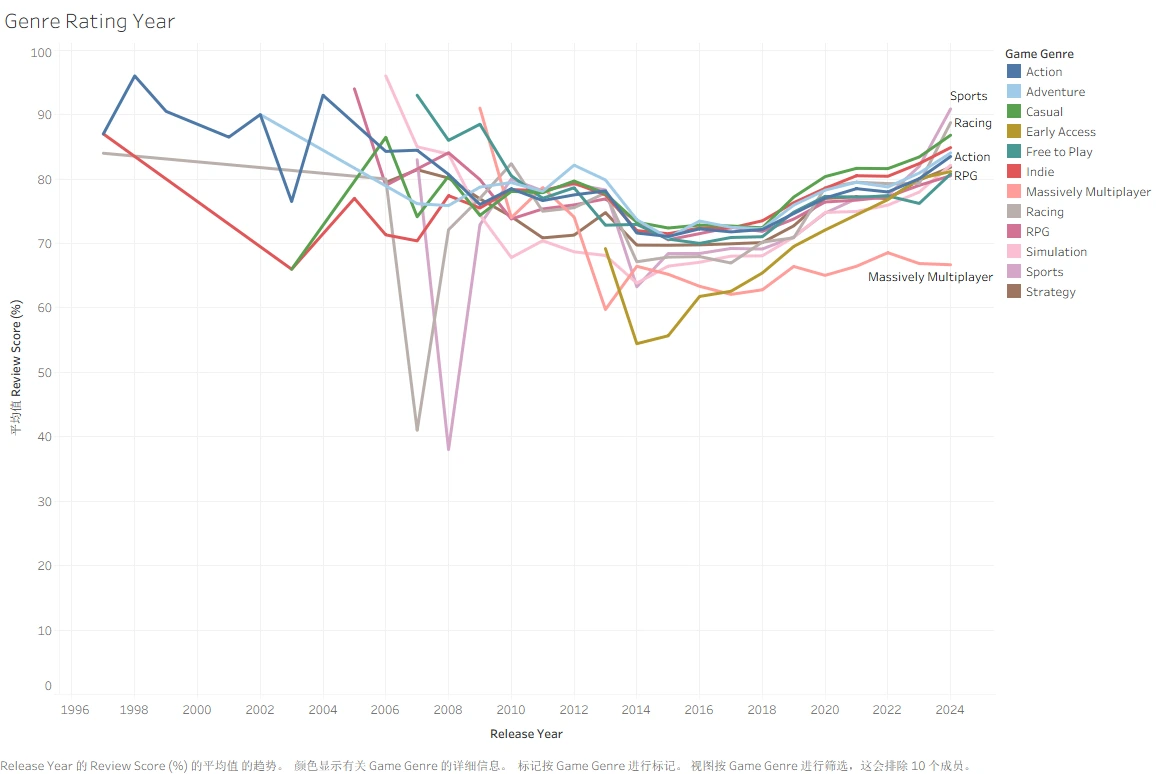
按类型和发行年份的平均评分
按发行年份和类型的评分。展示中讨论了抢先体验游戏评分的回升,以及大型多人游戏评分偏低。

我还比较了平均评分:休闲游戏比大型多人游戏高 12.86 分,独立游戏高 11.85 分,报告的 p 值都低于 0.001。这些比较描述的是这个数据集里的分组,并不能说明小团队就能做出更好的游戏。

02

价格和玩家评分

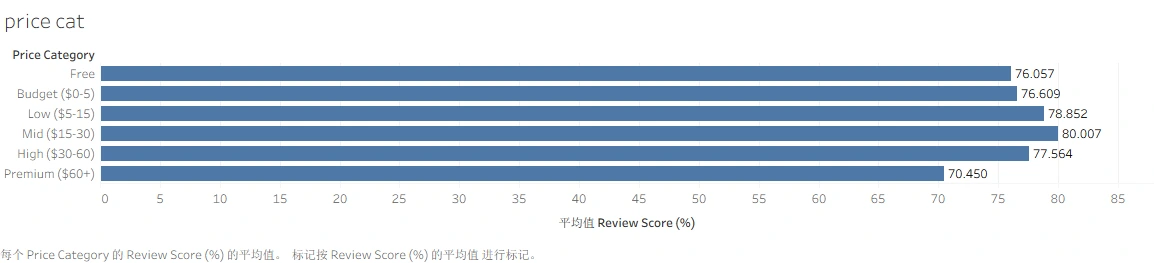
价格更高,评分并不一定更高。

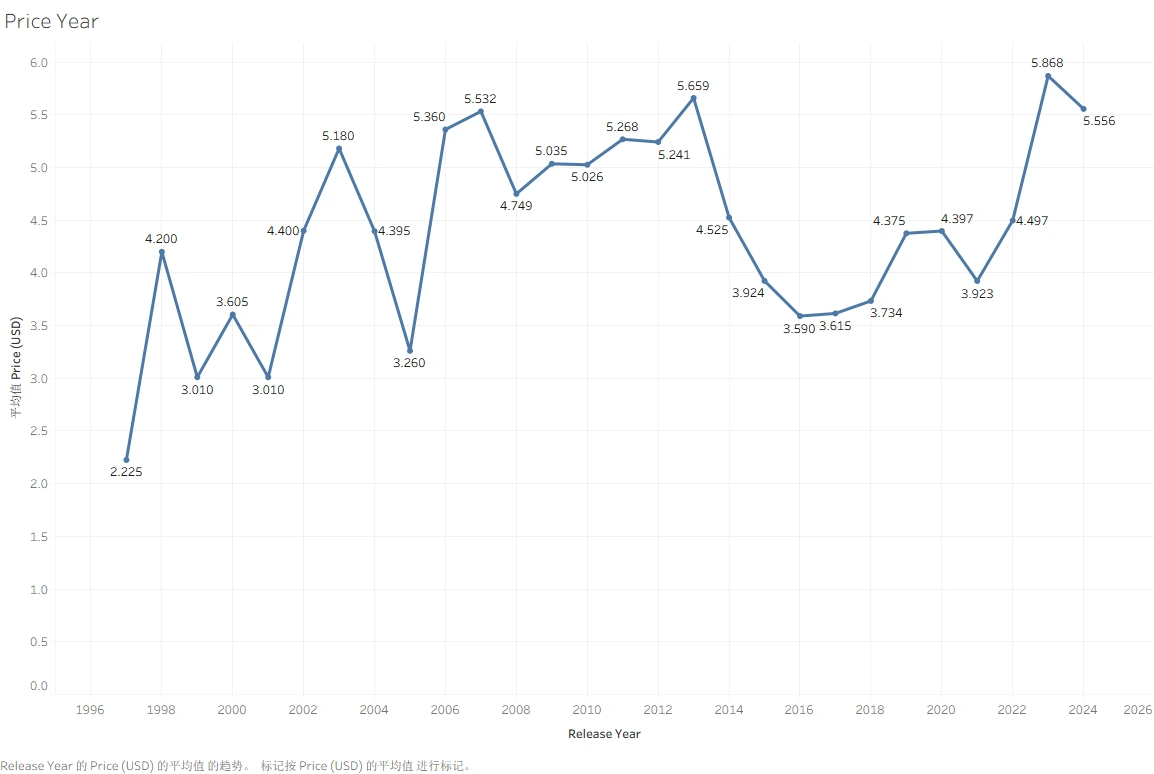
按发行年份的平均游戏价格
按发行年份分组的平均游戏价格,Tableau 原图。
按价格区间的平均评分
按价格区间的评分。在这次比较里,15–30 美元区间的平均分最高。
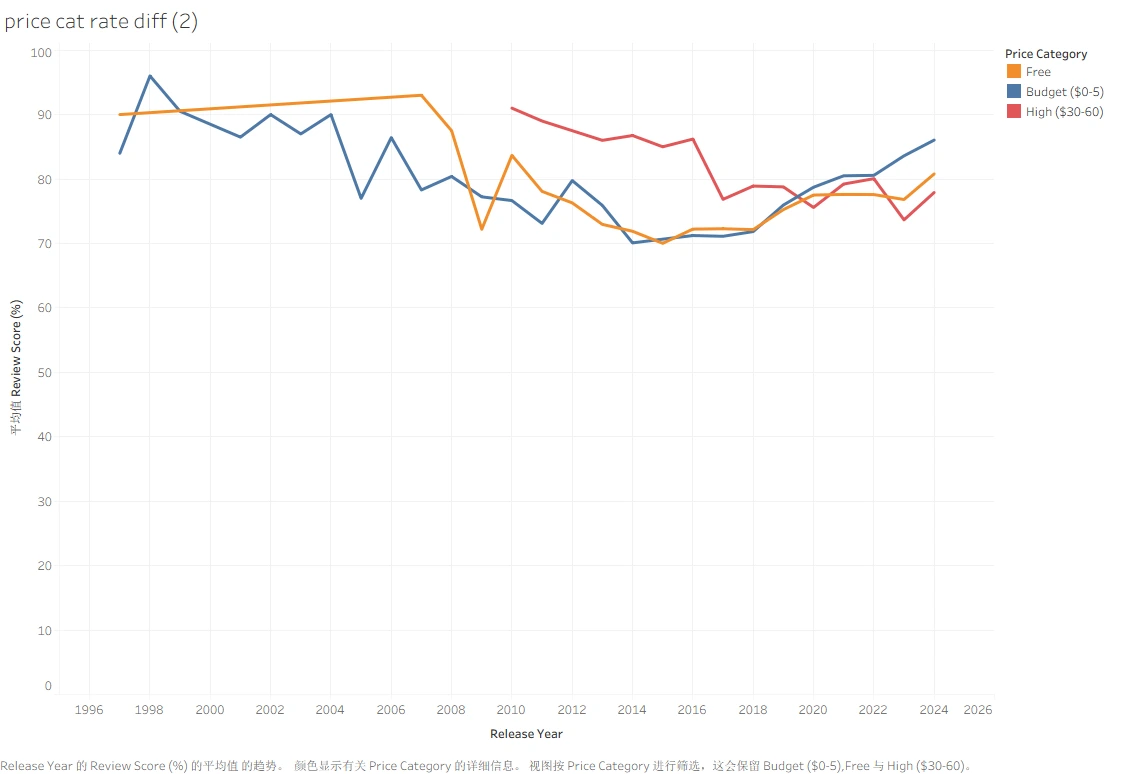
低、中、高三个价格区间的评分随时间变化
三个价格区间的评分随时间变化,包括低价游戏位置的变化。

展示中我提出,玩家对贵的游戏期待更高,可能会影响评分。这只是一种可能的解释,图表并没有检验它。按发行年份的价格图也不是同一批游戏首发价格的历史,单靠它不能做通胀调整后的价格比较。

03

VR 游戏

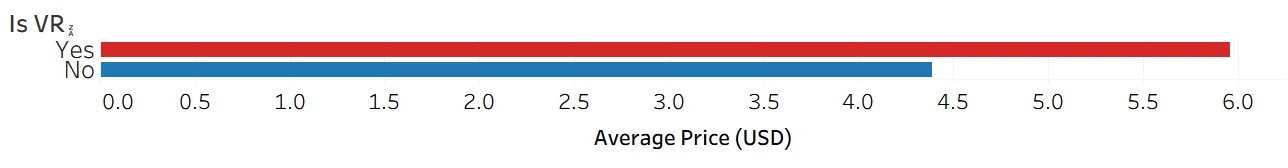
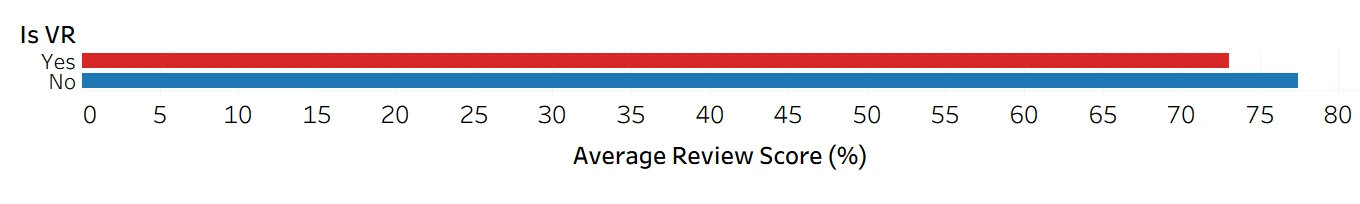
在这个数据集里:VR 游戏越来越多,平均价格更高,平均评分更低。
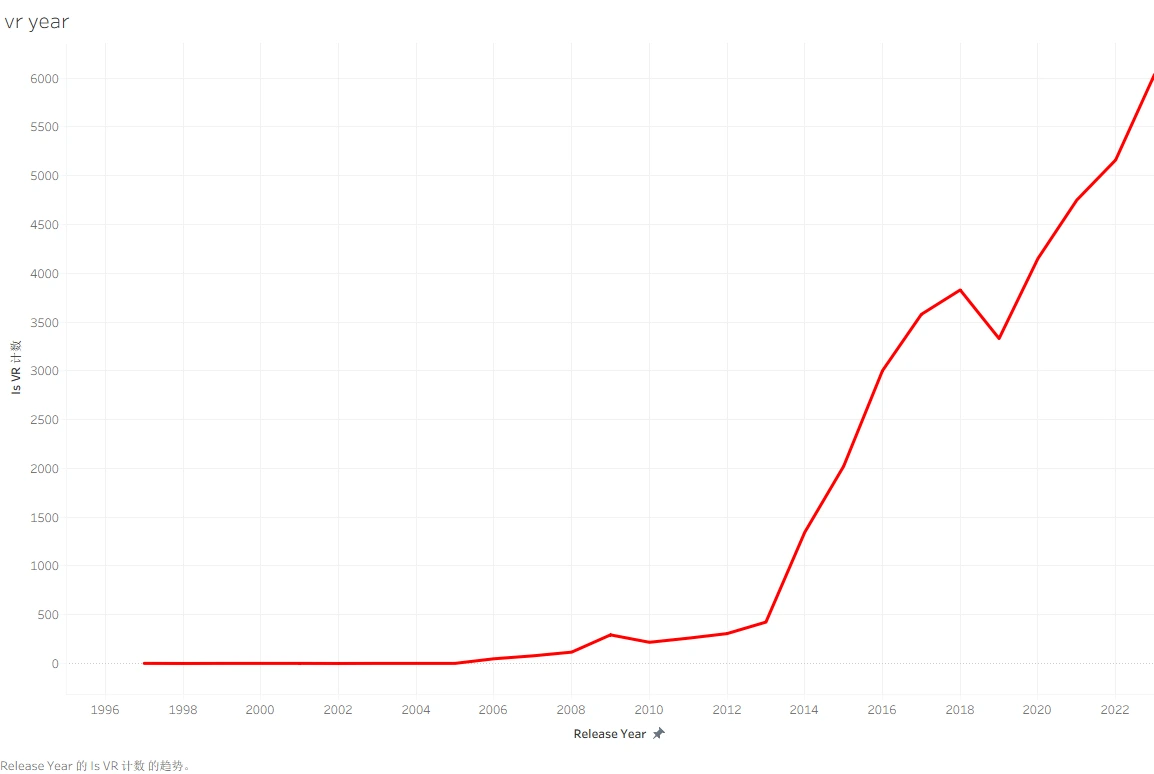
按发行年份的 VR 游戏数量
原图中,VR 游戏在 2013 年后明显增多。
VR 和非 VR 游戏的平均价格
VR 和非 VR 游戏平均价格的原始对比。
VR 和非 VR 游戏的平均评分
在这次比较里,VR 游戏的平均评分更低。

我怀疑 VR 游戏更高的价格,是否真的体现在玩家反馈的体验里。这也让我反思,关于游戏未来的讨论里,有多少应该放在新硬件上。在我看来,独立开发的增长影响更大。

04

语言和可及性

谁能看懂一款游戏,也决定了谁能真正体验它。

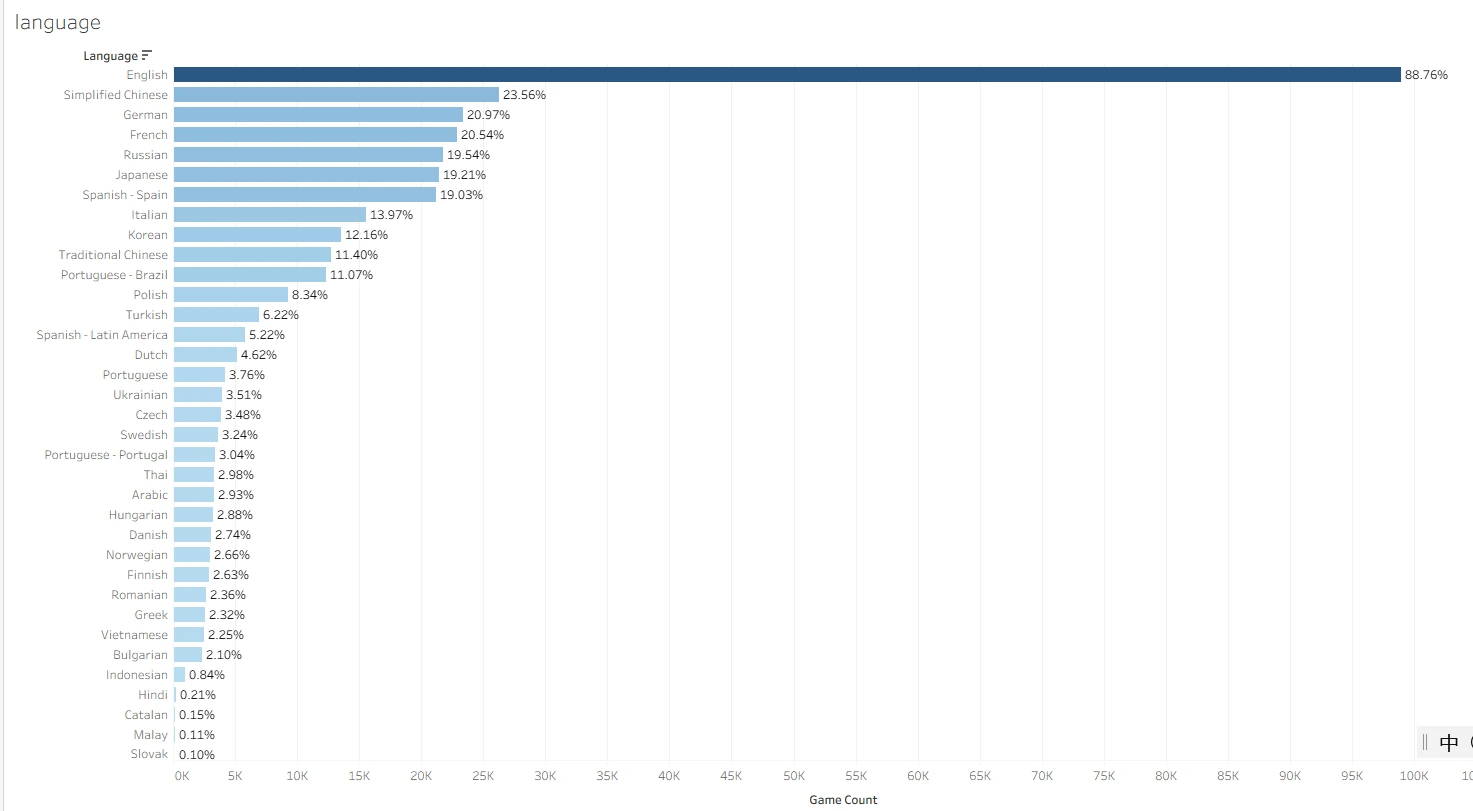
支持各语言的游戏数量
在这个数据集里,支持最广的语言是英语,其次是简体中文。
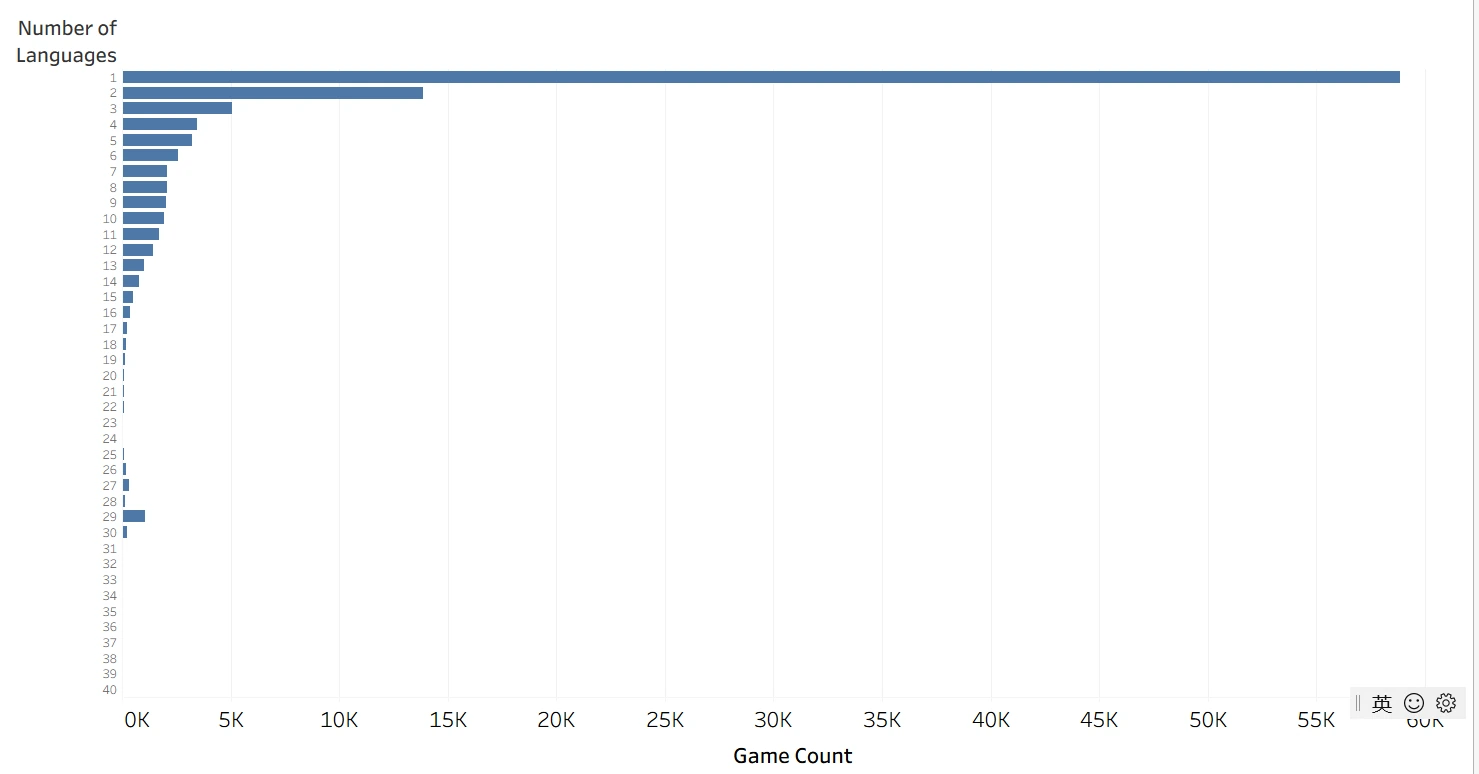
每款游戏支持的语言数
大多数游戏支持的语言都不多。
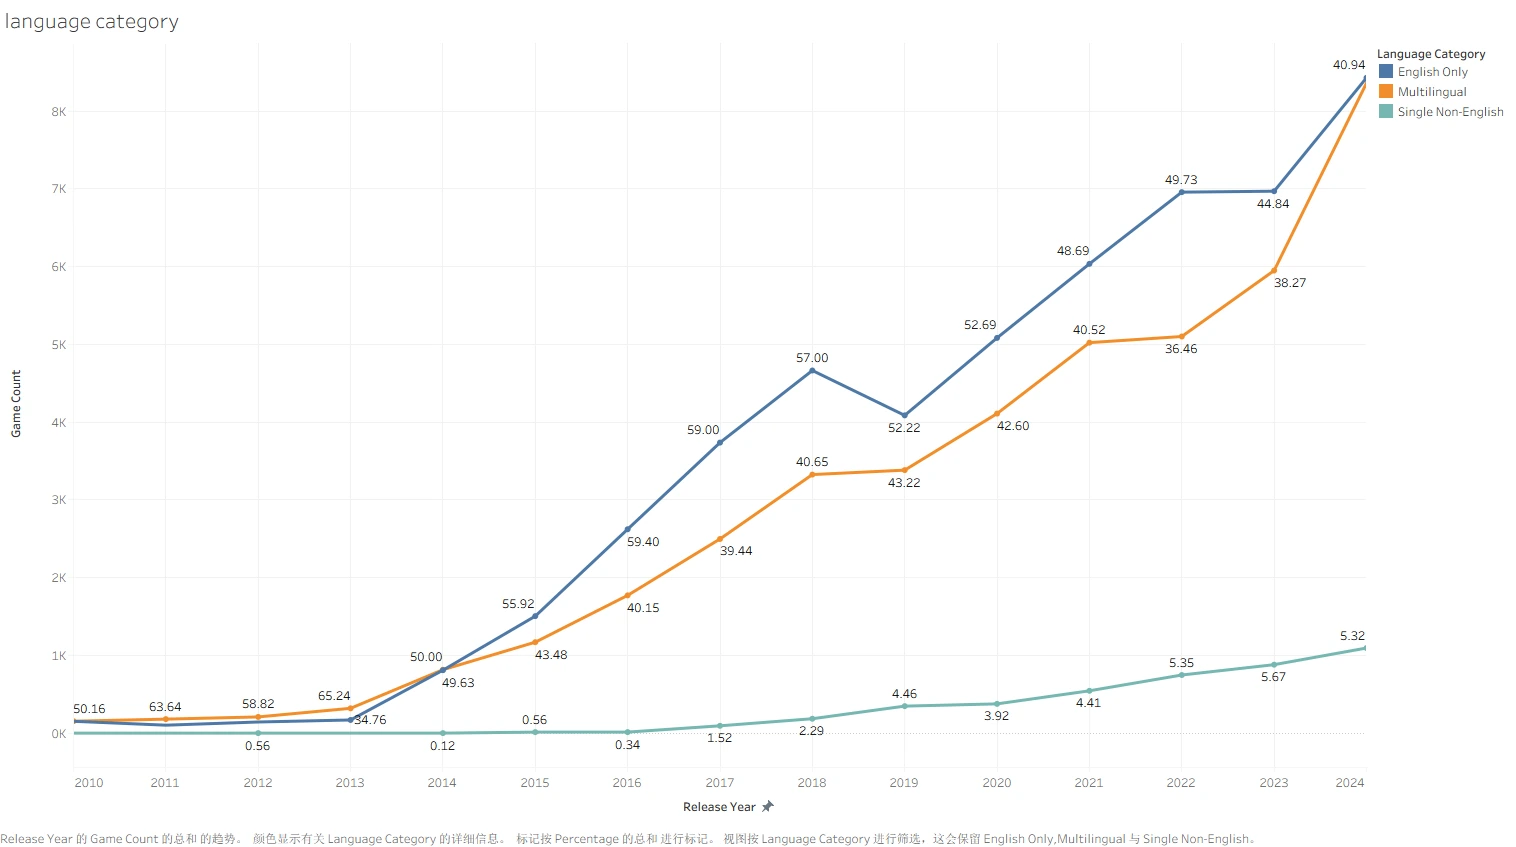
每年仅英语、多语言和单一非英语游戏的发行数量
按语言类别的年度发行数量,分为仅英语、多语言和单一非英语三类。
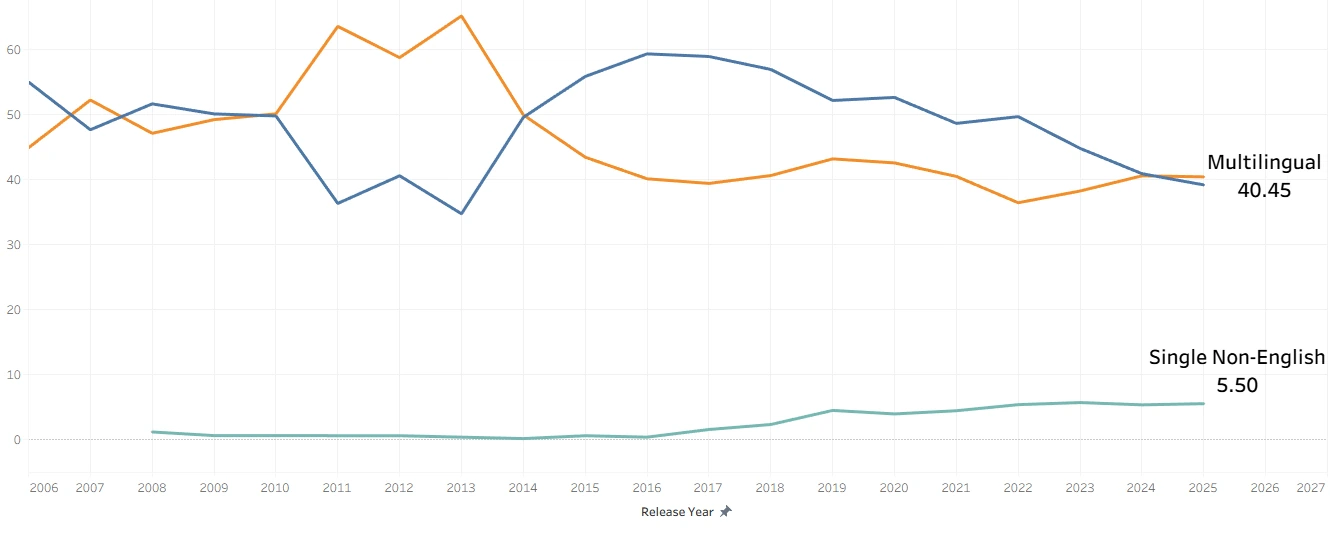
按发行年份,仅英语、多语言和单一非英语游戏的占比
各语言类别占发行量的比例。这是展示中的比例视图,而不是数量视图。

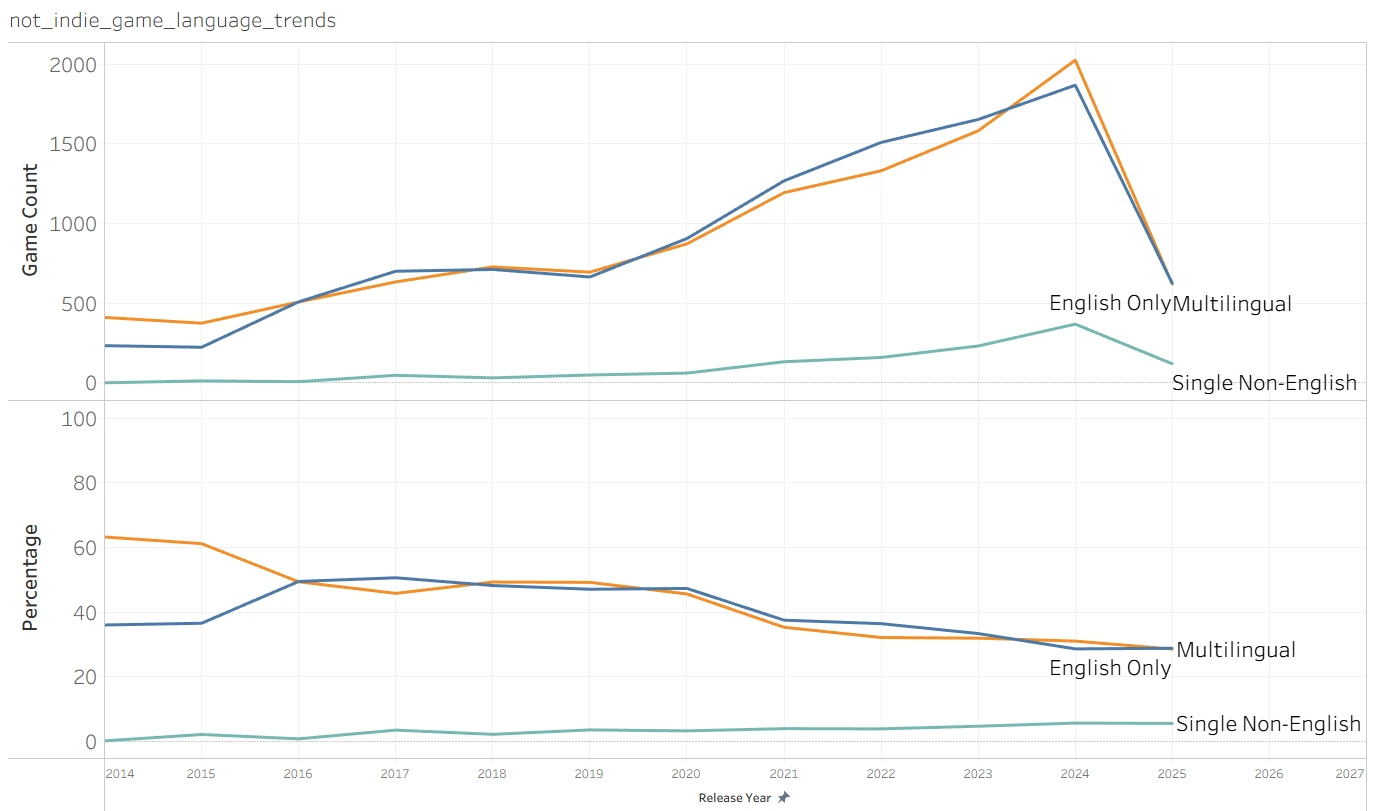
接着我把独立和非独立游戏分开,看 2014 年前后仅英语游戏的增长。这种增长在独立游戏里尤其明显,非独立游戏的走势则不一样。数量图和比例图一起看,能把这些变化区分开。
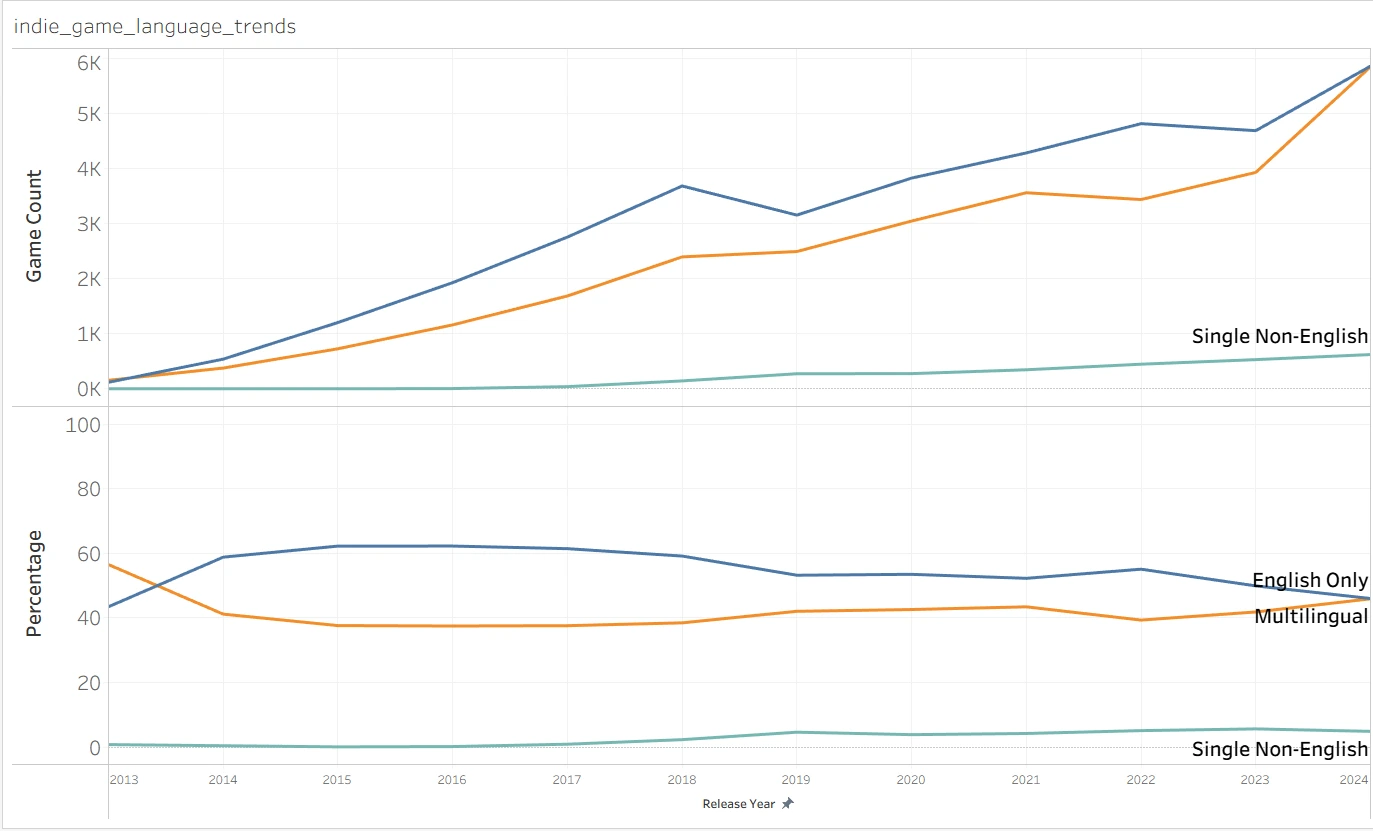
独立游戏中各语言支持类别的数量和占比
独立游戏:上面是发行数量,下面是语言类别占比。
非独立游戏中各语言支持类别的数量和占比
非独立游戏:对应的数量和占比视图。

翻译需要投入,展示中我推测开发者会在这份投入和触达更多玩家之间权衡。数据集里没有翻译预算,也没有开发者的意图。我的结论是关于可及性的:支持的语言越多,就有越多人有机会理解开发者想表达的东西。

05

为什么我在意这件事

刚到美国的时候,电子游戏是我和美国人交朋友的主要方式之一。即使背景不同,游戏也让我们有事可以一起做。

我把游戏看作一种艺术形式。它承载着创作者想说的话,玩家通过互动参与其中。独立开发让更多人能做出这样的作品,支持更多语言则让更多人能体验它。

看到越来越多游戏支持多种语言,我很高兴。我希望更多人能看懂它们,一起玩。